

Chủ tịch FIFA Gianni Infantino tiếp tục đối mặt với những câu hỏi về tính minh bạch trong quản lý tài chính sau khi hồ sơ thuế tại Mỹ tiết lộ khoản chi trả 1,72 triệu USD từ tổ chức phụ trách hoạt động thương mại của World Cup 2026. Trong khi FIFA khẳng định tuân thủ đầy đủ quy định, sự chênh lệch giữa các báo cáo đang khiến vụ việc thu hút sự chú ý của giới bóng đá quốc tế. Cùng tinhotbongda24h.com tìm hiểu chi tiết ngay sau đây.
Infantino đối mặt với nghi vấn về khoản chi trả 1,72 triệu USD
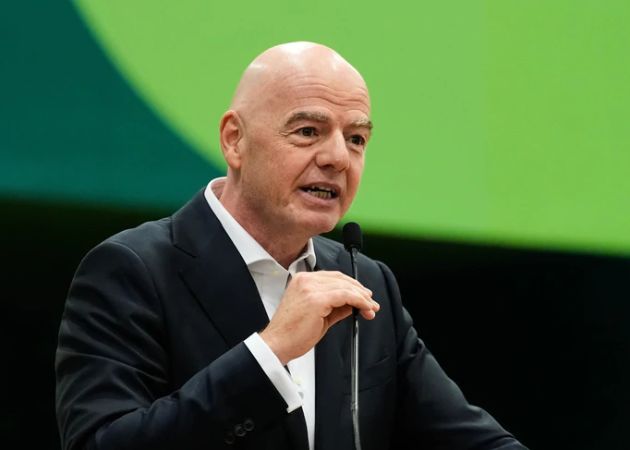
Theo thông tin được công bố ngày 13/10/2026, các tài liệu liên quan đến FIFA và Sở Thuế vụ Mỹ (IRS) cho thấy Gianni Infantino đã nhận khoản tiền 1,72 triệu USD trong năm 2024 từ FWC2026, tổ chức gắn với hoạt động kinh doanh phục vụ World Cup 2026. Chi tiết này làm dấy lên những câu hỏi về cách thức công bố thu nhập của người đứng đầu cơ quan quản lý bóng đá thế giới.
Điểm đáng chú ý không chỉ nằm ở giá trị khoản tiền mà còn ở việc khoản chi trả này không xuất hiện trong báo cáo thường niên FIFA năm 2024 theo thông tin được dẫn lại. Trong cùng năm, báo cáo tài chính của FIFA ghi nhận tổng lương và các khoản phúc lợi thường xuyên của Infantino ở mức khoảng 4,86 triệu USD.
Như vậy, khoản tiền từ FWC2026 có quy mô đáng kể nếu đặt cạnh thu nhập được công bố từ FIFA. Tuy nhiên, cần phân biệt rõ giữa một khoản chi trả chưa được thể hiện trong báo cáo của FIFA và hành vi vi phạm quy định. Những tài liệu được đề cập làm phát sinh vấn đề cần giải thích, nhưng chưa đủ để tự động kết luận khoản tiền có nguồn gốc bất hợp pháp.
FWC2026 được nhắc đến trong hồ sơ thuế với vai trò tổ chức phụ trách hoạt động kinh doanh liên quan đến kỳ World Cup 2026. Đây là giải đấu có quy mô đặc biệt lớn, diễn ra tại Mỹ, Canada và Mexico, với hệ thống thương mại, tài trợ, bản quyền và vận hành phức tạp.
Trong một sự kiện thể thao tầm cỡ như vậy, việc phân chia trách nhiệm giữa FIFA và các pháp nhân liên quan có thể tạo ra nhiều dòng thu chi khác nhau. Vì thế, điều quan trọng là phải xác định khoản tiền dành cho Infantino được chi trả theo hợp đồng nào, căn cứ vào nhiệm vụ gì và được phân loại ra sao trong hồ sơ tài chính.
Nếu đây là khoản thù lao cho công việc hoặc trách nhiệm bổ sung, FIFA cần làm rõ mối quan hệ giữa khoản chi ấy với chế độ đãi ngộ của chủ tịch Infantino. Ngược lại, nếu khoản tiền thuộc một cơ chế khác, việc công bố vẫn cần đủ rõ ràng để công chúng hiểu bản chất giao dịch. Cho đến khi có giải thích đầy đủ, chưa thể khẳng định chính xác lý do khoản tiền được chi trả.
Vì sao khoản tiền này làm dấy lên tranh luận về tính minh bạch?
Trọng tâm của vụ việc nằm ở sự khác biệt giữa hồ sơ thuế của tổ chức liên quan và thông tin được công bố trong báo cáo thường niên của FIFA. Với một tổ chức có ảnh hưởng toàn cầu, minh bạch tài chính không chỉ là vấn đề kế toán mà còn liên quan trực tiếp đến niềm tin của các liên đoàn thành viên, nhà tài trợ, cầu thủ và người hâm mộ.
Theo Điều 43, khoản 13 trong Điều lệ FIFA được trích dẫn trong thông tin về vụ việc, Tiểu ban Bồi thường có trách nhiệm xác định quy tắc và quyết định mức đãi ngộ dành cho chủ tịch Infantino, các thành viên Hội đồng cùng tổng thư ký. Điều lệ cũng quy định mức bồi thường cá nhân của những vị trí này phải được công khai.
Quy định đó khiến câu hỏi về khoản 1,72 triệu USD trở nên đáng chú ý hơn. Nếu khoản chi được xem là một phần thù lao hoặc quyền lợi liên quan đến chức vụ, FIFA cần giải thích vì sao thông tin không xuất hiện trong báo cáo thường niên tương ứng. Nếu khoản tiền được phân loại theo một cơ chế khác, tổ chức này cũng cần trình bày căn cứ để tránh tạo ra cách hiểu rằng có hai hệ thống đãi ngộ riêng biệt.
Trong quản trị thể thao, cần phân biệt ba vấn đề: tính hợp pháp của khoản chi, nghĩa vụ công bố thông tin và cách thức kiểm soát xung đột lợi ích. Một giao dịch có thể được thực hiện hợp pháp nhưng vẫn gây tranh cãi nếu thông tin công khai chưa đầy đủ hoặc khó đối chiếu.
Đây cũng là lý do việc xác minh hồ sơ gốc, hợp đồng liên quan và cách hạch toán có ý nghĩa quan trọng hơn những suy đoán chưa được kiểm chứng. Đối với Infantino, câu hỏi cần được giải đáp là khoản tiền được chi trả vì mục đích gì, cơ quan nào phê duyệt và cơ chế công khai nào được áp dụng.
Những câu trả lời cụ thể sẽ giúp xác định liệu đây chỉ là vấn đề trình bày báo cáo hay còn có điểm chưa phù hợp với quy định quản trị của FIFA. Khi chưa có kết luận chính thức, việc gọi khoản tiền là bất hợp pháp hoặc khẳng định đã xảy ra vi phạm sẽ vượt quá những gì tài liệu được dẫn lại chứng minh.
FIFA chính thức lên tiếng bác bỏ cáo buộc
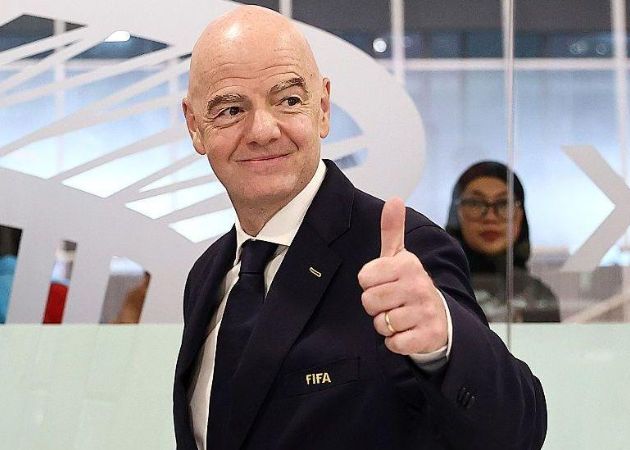
Trước những nghi vấn liên quan đến khoản tiền từ FWC2026, FIFA đã phản hồi thông qua người phát ngôn khi được ESPN liên hệ. Tổ chức này khẳng định tuân thủ đầy đủ các yêu cầu báo cáo tài chính và bác bỏ nhận định cho rằng đã có hành vi vi phạm Điều lệ FIFA.
Trong tuyên bố tiếp theo, FIFA nhấn mạnh không trả lương thứ hai cho chủ tịch Infantino. Theo giải thích của tổ chức, mức đãi ngộ hằng năm của Infantino cùng những quyền lợi theo hợp đồng được quyết định bởi Tiểu ban Bồi thường độc lập. FIFA đồng thời cho biết các tài khoản được kiểm toán độc lập và những nội dung kê khai phù hợp với quy định thuế tại Thụy Sĩ, Mỹ cùng các quốc gia liên quan.
Lập trường này cho thấy FIFA muốn đặt trọng tâm vào tính hợp lệ của hệ thống trả thù lao và nghĩa vụ kê khai. Tuy nhiên, việc khẳng định tuân thủ quy định chưa đồng nghĩa với việc mọi câu hỏi về cách công bố khoản tiền đã được giải đáp đầy đủ.
Để giải tỏa nghi ngờ, FIFA cần giúp công chúng hiểu rõ bản chất khoản thanh toán, cách xác định giá trị và mối liên hệ giữa FWC2026 với cơ chế đãi ngộ dành cho chủ tịch Infantino. Việc đối chiếu báo cáo thuế của pháp nhân tại Mỹ với báo cáo thường niên của FIFA cũng là yếu tố quan trọng.
Một cuộc rà soát độc lập, nếu được thực hiện và công bố kết quả, có thể giúp xác định liệu sự khác biệt bắt nguồn từ cách phân loại kế toán, phạm vi báo cáo hay một thiếu sót trong quy trình công khai thông tin. Đây là hướng tiếp cận có cơ sở hơn so với việc suy đoán động cơ khi chưa có đầy đủ tài liệu.
Vụ việc tạo thêm áp lực lên hình ảnh của người đứng đầu FIFA
Gianni Infantino giữ chức chủ tịch FIFA từ năm 2016 và là nhân vật có ảnh hưởng lớn đến định hướng thương mại, tổ chức giải đấu cũng như chiến lược phát triển bóng đá toàn cầu. Vì vậy, những vấn đề liên quan đến thu nhập cá nhân của ông luôn có sức lan tỏa vượt ra ngoài phạm vi một báo cáo tài chính thông thường.
Tranh cãi lần này xuất hiện sau khi Infantino từng vấp phải phản ứng liên quan đến đề xuất bán một phần quyền lợi thương mại của World Cup cho các nhà đầu tư tư nhân trong năm 2026. Kế hoạch đó sau đó bị gác lại, nhưng những câu hỏi về cách FIFA quản lý các nguồn thu lớn vẫn tiếp tục được đặt ra.
Đáng chú ý, World Cup 2026 được tổ chức tại Mỹ, Canada và Mexico, với quy mô 48 đội tuyển. Giải đấu tạo ra cơ hội thương mại đáng kể cho FIFA, đồng thời khiến yêu cầu về quản trị, kiểm soát tài chính và trách nhiệm giải trình trở nên quan trọng hơn.
Trong bối cảnh ấy, uy tín của Infantino không chỉ phụ thuộc vào kết quả kinh doanh hay mức độ thành công của các giải đấu. Khả năng giải thích minh bạch những vấn đề liên quan đến lợi ích cá nhân cũng là thước đo quan trọng đối với năng lực lãnh đạo.
Kết luận
Khoản chi trả 1,72 triệu USD từ FWC2026 đã đưa Gianni Infantino vào tâm điểm tranh luận về minh bạch tài chính của FIFA. Hồ sơ thuế được công bố cho thấy một khoản thu nhập bổ sung chưa xuất hiện trong báo cáo thường niên năm 2024, trong khi FIFA khẳng định không có sai phạm và bác bỏ cáo buộc về việc trả lương thứ hai. Hiện chưa thể kết luận khoản tiền này bất hợp pháp chỉ dựa trên những thông tin đã được công bố.
